 配资杠杆开户注意事项
哈佛大学荣休教授、“软实力”概念的提出者约瑟夫·奈在生命的最后阶段留下一篇遗作,刊登于《外交事务》杂志,标题直白得近乎刺耳。
他写下的那句判断,被观察者网等中文媒体转译后迅速引爆了舆论场,意思并不绕弯,特朗普正在亲手送别那个被几代美国政治精英奉若圭臬的“美国世纪”。
一众美媒随后开启了反思式报道的接力,用的词也颇为伤感,有的用“痛心”,有的用“自毁”,共同指向同一个事实,这个国家正在失去它赖以傲视全球的制度性感召力。
而放在同一个坐标系里再看中国,稀土管控已经让华盛顿见识过一次风浪,但很多人没留意的是,北京的手上其实还捏着另外一张从未翻开的牌。
伦敦磋商台前的攻守之变
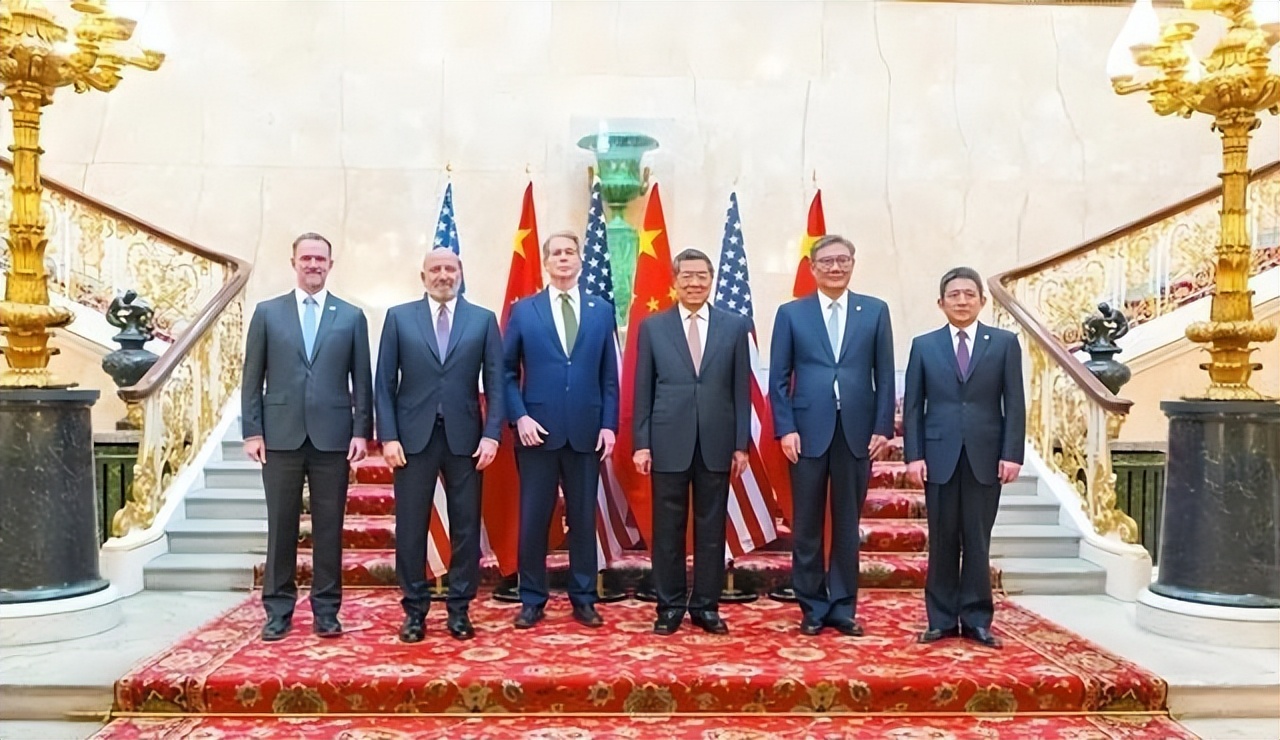
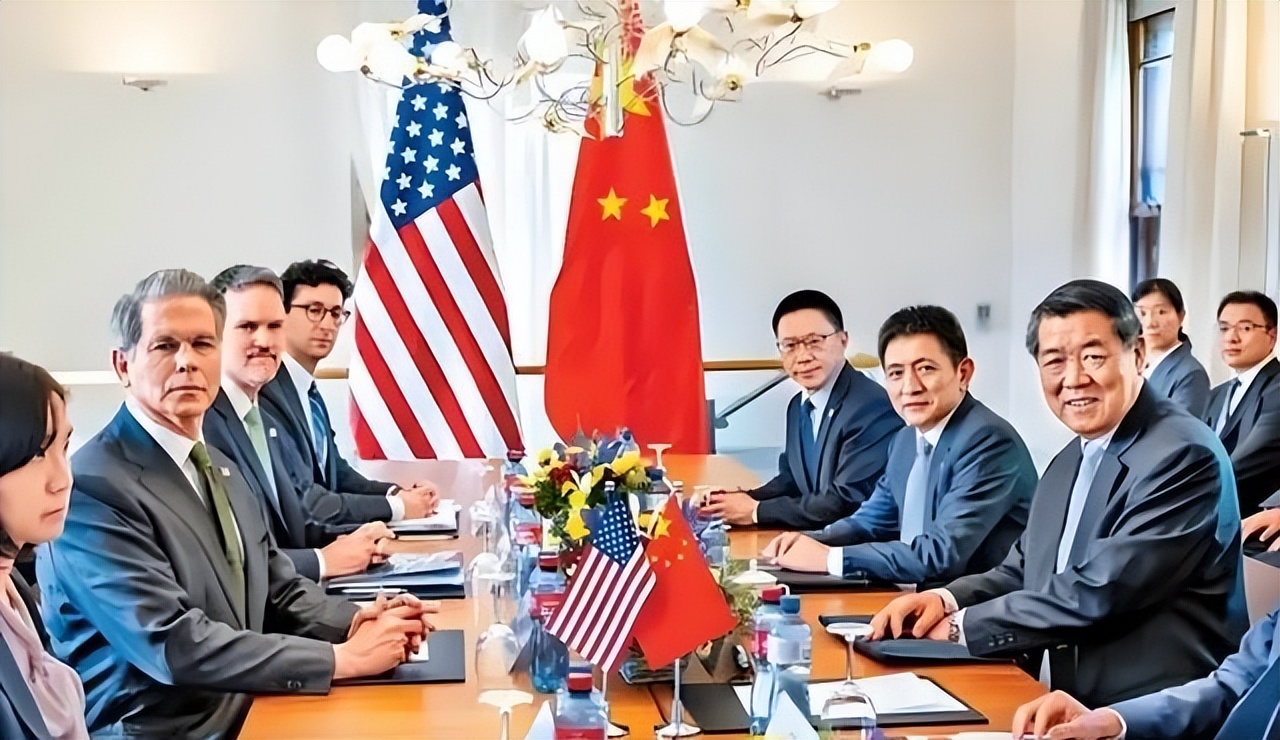
把时针拨回2025年6月9日至10日,英国伦敦,一场被全球财经媒体围观的中美经贸磋商机制首次会议在此召开。
中方牵头人是国务院副总理何立峰,美方阵容则由财政部长贝森特领衔,商务部长卢特尼克、贸易代表格里尔随行。
根据中华人民共和国商务部披露的通稿,这场会议直接承接的,是中美双方2025年6月5日通话所达成的战略共识,目标很明确,巩固此前日内瓦经贸会谈的成果,并把执行细节落到纸面上。
何立峰在会上重申了中方那句被引用过无数次的立场,中美经贸关系的本质是互利共赢,合则两利,斗则俱伤,贸易战没有赢家,中方不愿打,但也不怕打。
有诚意,是的,但有原则,这才是关键。
反观美方代表在会议桌上的操作,耐人寻味的地方不少。
贝森特、卢特尼克对外吹风时,口径几乎如出一辙,“进展顺利”“富有成效”“双方谈了很多”,一句接一句往外抛。
落到纸面的议题,被刻意聚焦在稀土出口审批、关税细节这类技术性抓手上,而真正扎人的那根刺,即美方对华芯片管制和产业政策歧视,被绕着走。
更值得玩味的是地点,这场由中美双方主导的谈判,华盛顿没选,北京也没选,偏偏落在伦敦。
有分析人士注意到,美方代表团在磋商期间还和英方外交人员保持了密集接触,试图把“五眼联盟”这块招牌借来当背景板,营造一种多方合围的声势。
但现实并不按剧本演。
2025年6月27日,中国商务部新闻发言人正式答记者问时给出了明确表述,中美双方团队在伦敦会谈后保持密切沟通,经批准进一步确认了框架细节,中方将依法审批符合条件的管制物项出口申请,美方将相应取消对华采取的一系列限制性措施。
一句话,稀土那张牌的开关始终握在中方手里,依法走程序,不是任何人可以隔着太平洋喊几嗓子就能打开的阀门。
这个剧情后来还有延续。
2025年10月18日,何立峰与贝森特、格里尔举行视频通话,为即将到来的元首会晤铺路;2026年5月,特朗普时隔9年再次访华,在北京与中方举行会谈并共同参观天坛;此后的2026年9月下旬,贝森特在纽约与何立峰再度坐下来讨论人工智能、稀土、关税延期等议题,紧接着10月底、11月初又在马来西亚筹备新一轮会晤。
来回几轮,节奏很清楚,华盛顿一边喊硬话,一边越来越离不开谈判桌。
稀土一牌搅动的产业绞局
伦敦那场谈判之所以让白宫骑虎难下,背后的真实压力源,是美国自己产业链的几根“软肋”被攥住了。
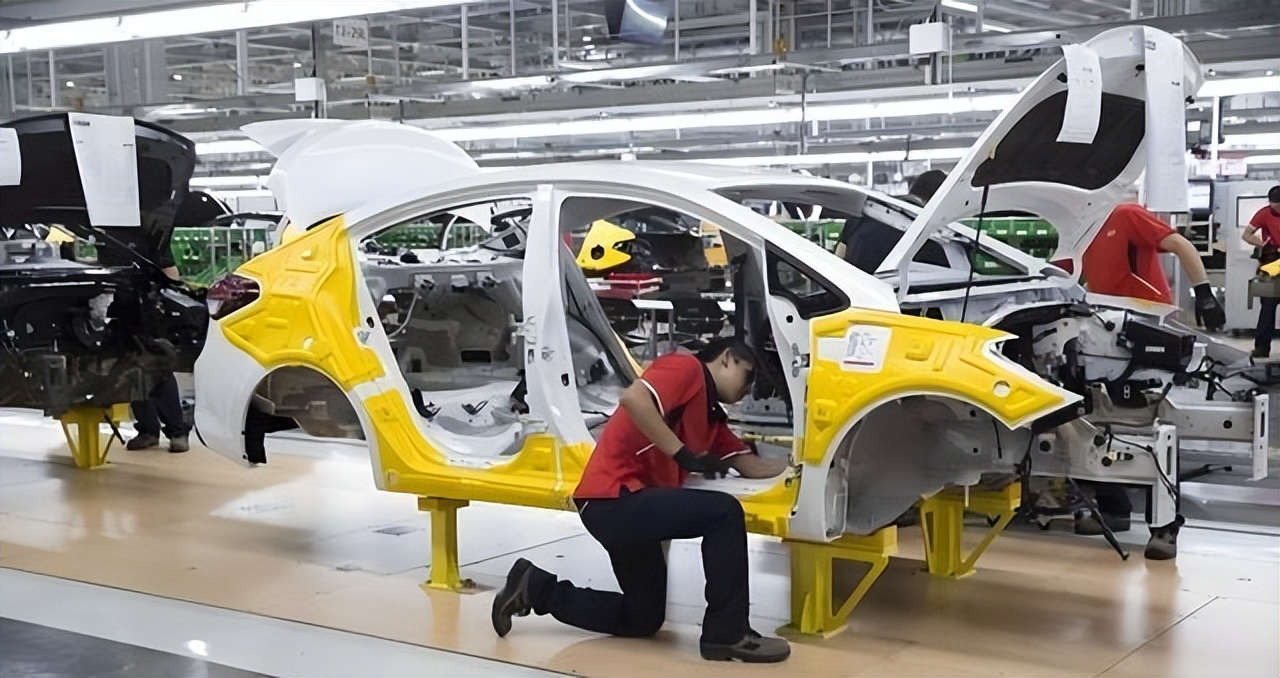
汽车制造业首先吃到了苦头。
2025年上半年起,美国多家整车厂因重稀土及高性能永磁材料供应吃紧,被迫调整生产排期,部分车型下线节奏明显放缓,这类新闻几乎每月都会冒出一两条。
五角大楼的日子也不好过。
在多份对外公开评估中,美国防部承认F-35战斗机的生产链条高度依赖源自中国的稀土原料,这不是媒体渲染,而是白纸黑字写在国防评估里的现实。
要知道,这些压力不是中方主动挑起的。
恰恰是美方自2025年初以来层层加码的关税和芯片封锁,逼着中国不得不启动对稀土相关管制物项的合规审批机制,用市场规则和行政许可的组合拳作出回应。
而美国国内对白宫这套做法的反弹,到2026年已经发展为相当棘手的政治麻烦。
2026年2月20日,美国联邦最高法院以6比3的裁决,推翻了特朗普政府依据《国际紧急经济权力法案》对全球征收广泛关税的做法,认定其超出了总统权限,这被普遍解读为对白宫关税议程的制度性否决。
主流舆论的火力也不留情面。
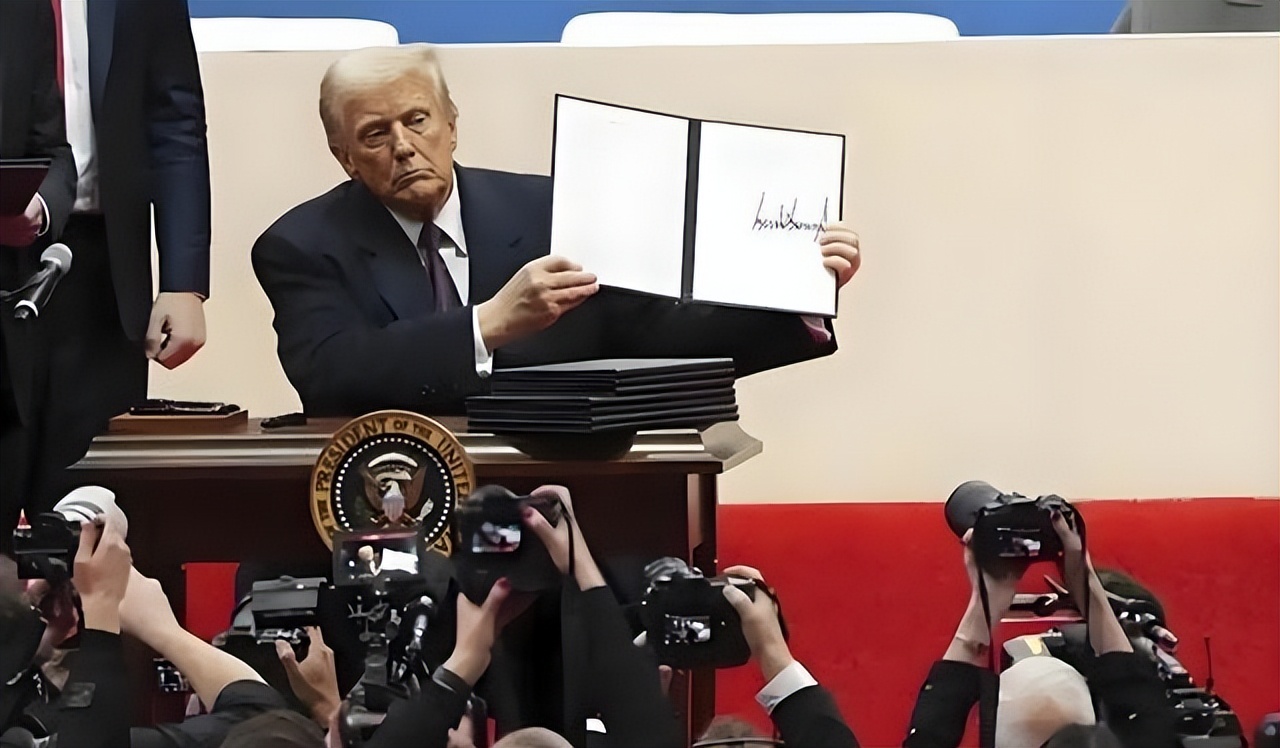
《华尔街日报》在多篇社论里,直接把特朗普对加拿大、墨西哥加征关税的决定称作“史上最愚蠢的贸易战”,并对特朗普发行的加密货币相关产品抛出利益冲突和腐败风险的质疑。
民意的曲线更是难看。
路透社/益普索2026年8月18日公布的民调显示,特朗普的支持率已跌至33%,创下其本任期以来的新低,与他第一任期2017年12月的最低点持平;到了2026年10月中旬,Silver Bulletin的通用民调均值显示,共和党在国会选举中的通用票落后民主党约9个百分点,特朗普的净支持率低至负22左右。
一个曾经把“让美国再次伟大”挂在嘴边的政客,正在亲手把自己送回那个“少数派总统”的尴尬位置。
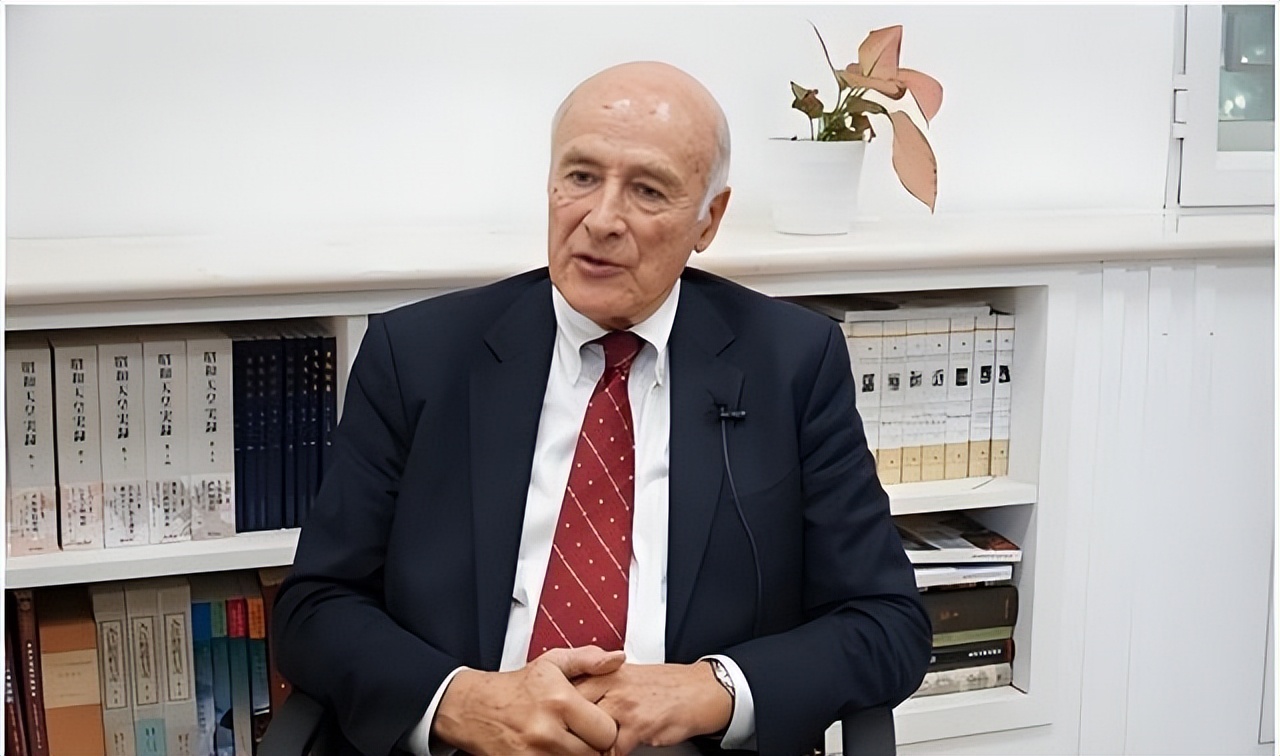
回看约瑟夫·奈那篇遗作的核心判断,他讲的那种“制度性吸引力”的加速流失,恰恰在这些数据里得到了清晰的印证。
一个大国如果不断退群毁约,不断用关税和制裁去替代规则,那它所谓的全球领导力也就无从依附,这个账,哪怕是不懂国际关系的普通人也能算明白。
药瓶之内藏着的无声底牌
真正值得外界慢慢品的,是中国手里的另一张牌,这张牌从头到尾没有被动用过,却比稀土更让华盛顿的决策者睡不好。
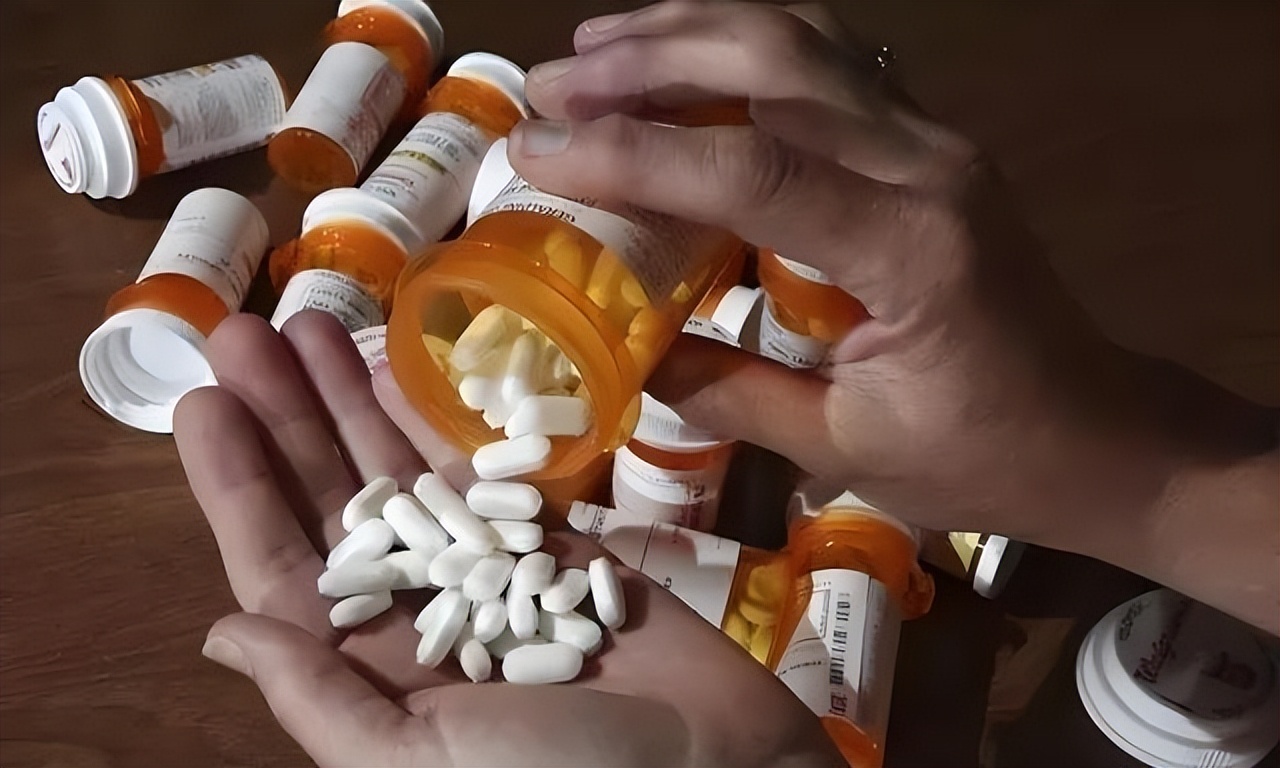
它叫药品,更准确地说,叫原料药与中间体。
多份国际医药行业报告以及观察者网转引的美媒分析都指出一个基本事实,美国市场销售的仿制药中有极高比例的原料药依赖进口,而中国是全球原料药和中间体供应链里最重要的一环。
有机构的测算显示,美国临床所需原料药中源自中国或经由中国加工生产的占比可达九成上下,尤其是在抗生素、常用止痛药、退烧药、心血管类基础药等品类上,几乎没有可以短期替代的来源。
这不是一夜之间长出来的格局。
过去二三十年的全球化分工里,美国本土药企为了压低成本,主动把低附加值的原料药和中间体生产环节外包到了中国的山东、江苏等化工集群。
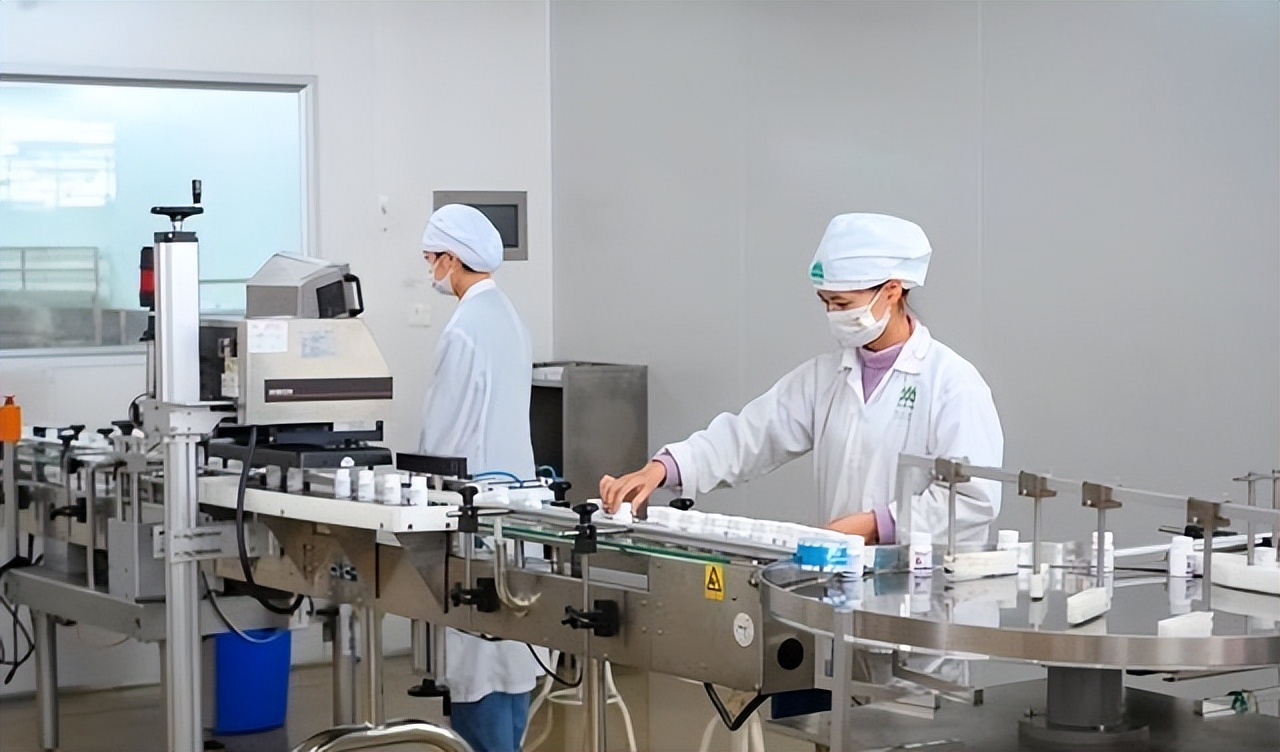
这些集群具备高度规模化的生产线、相对完善的环保与质控体系,综合成本大约只有美国本土生产的十分之一,这种数量级的差距,对任何以利润为导向的企业来说都是无法回避的硬指标。
特朗普重返白宫后其实很早就盯上了这个短板。
从2025年起,他就通过所谓的对等关税、本土投资补贴、给印度药企“开绿灯”等组合方式,想把制药产业倒逼回国。
进入2026年,这把火烧得更旺。
2026年7月,特朗普在社交平台上放话,要对进口仿制药加征最高200%的关税,理由是“把仿制药生产拉回美国”。
同年9月29日,美国商务部工业与安全局发布关于100%药品关税豁免的新指引,试图通过“紧急卫生需求”和“企业专属落地协议”等窄口豁免机制,为部分特殊品类留出通道。
从2026年9月到10月间,特朗普政府又先后与阿斯利康、辉瑞、默沙东、艾伯维以及9家中型制药公司达成所谓“最惠国”药价协议,白宫口径里出现了“26家药企承诺降价并增加本土投资”的说法。
但热闹归热闹,深层的供应依赖并没有被真正撬动。
多位行业分析人士在接受《南华早报》等媒体采访时直言,就算把名义税率拉到200%,短期内也不可能让美国本土的原料药产能从稀疏变成稠密,印度药企自身在关键品类上同样绕不开中国的上游供应。
一句话,想换产业链就得按产业链的时间表来,急不得。
而在这整件事里最耐人寻味的一点,是中国至今从未动用这张药品原料的管制牌。
不是不能,而是不为。
公共健康议题牵涉的是无数普通人的生命安全,中方始终坚持人道主义底线和多边合作的立场,这种克制并不等于被动。
恰恰相反,明确手握工具却选择不打,这种姿态本身就形成了一种长久且清晰的战略威慑。
对面不敢真撕破脸,是因为知道一旦撕破脸,自己家医院药房断供的新闻会比任何谈判筹码都来得快。
绕一圈再回到约瑟夫·奈那句告别式的论断,美国世纪的终结者从来不在太平洋对岸。
真正把这个“世纪”推向谢幕的,是坐在椭圆形办公室里以为靠关税大棒和退群毁约就能挽回颓势的那一类人。
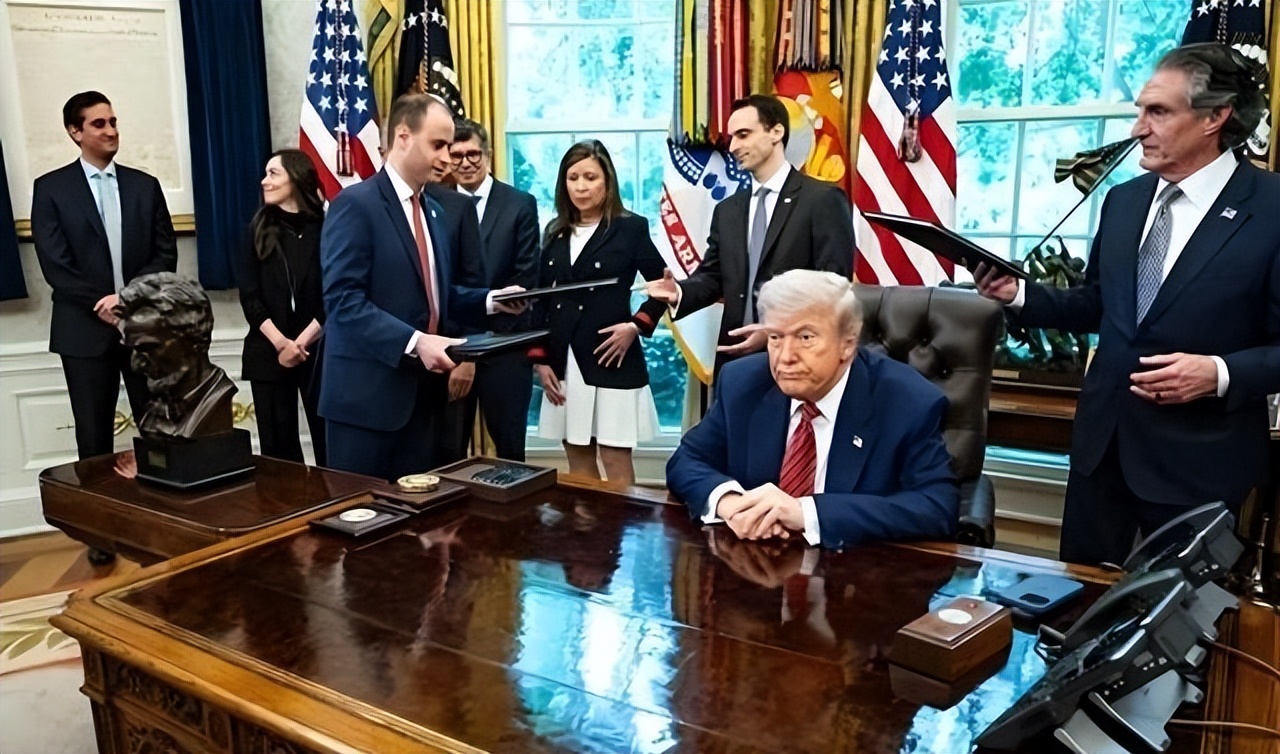
伦敦磋商让世界看清了美方低估对手的战略盲区,稀土是已经在发挥作用的现实筹码,而原料药这张尚未翻开的底牌,才是真正能在关键时刻切中要害的那一张。
有的时候配资杠杆开户注意事项,不打,比打,更有分量。
元股官方-行情资讯网提示:本文来自互联网,不代表本网站观点。